戸建てとは?マンションとの違い・購入費用・維持管理を2026年最新情報で徹底解説
戸建てとは、住戸がそれぞれ独立した建物として建てられた住宅のことです。一般的には、一棟の建物を一世帯または複数の世帯が独立して使用する住宅を指し、敷地内に建物と庭、駐車場などを備えた住まいも含まれます。注文住宅や建売住宅、新築戸建て、中古戸建てなど、購入方法や建物の状態によって種類が分かれます。
マンションとの大きな違いは、建物の構造だけではありません。土地と建物の所有権、購入時に必要な費用、毎月の管理費、将来の修繕方法などにも違いがあります。2026年7月に公表された住宅金融支援機構の最新調査では、住宅取得における中古住宅の利用割合が35.9%となり、調査開始以来初めて最多になりました。住まい選びでは、新築か中古かだけでなく、購入後の維持費まで含めた比較が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 戸建ての定義:一棟が独立した住宅で、土地と建物をそれぞれ所有する形が一般的。ただし借地権付き物件もある。
- マンションとの違い:戸建ては建物や敷地を個別に管理するのに対し、マンションは専有部分と共用部分を区別して管理する。
- 購入費用:2025年度のフラット35利用者調査では、土地付き注文住宅の平均所要資金は5,312.9万円、建売住宅は4,214.8万円、中古戸建ては2,782.5万円。
- 維持管理:戸建ては管理費や修繕積立金の定額徴収が一般的にない一方、外壁・屋根・設備などの修繕費を自分で準備する必要がある。
- 選び方:自由度やプライバシーを重視する人には戸建てが向いているが、管理負担や立地、将来の住み替えも考慮したい。
【基礎知識】戸建てとは?住宅の定義と代表的な種類を解説
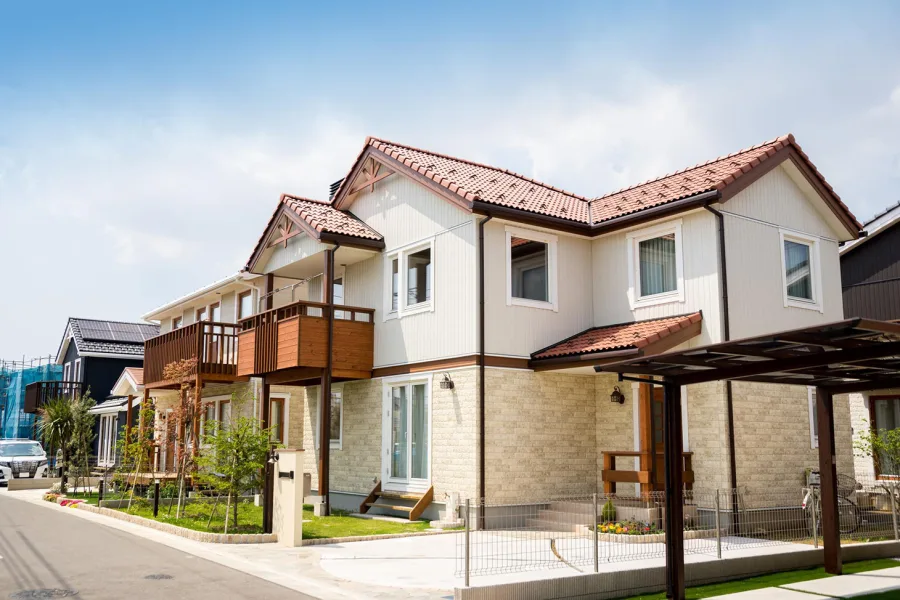
戸建ては、マンションやアパートのように一棟の建物を複数の住戸で区分して利用する形式とは異なり、独立した建物として建てられた住宅を指します。
一般的には敷地と建物が一体となった住まいとして販売されますが、土地と建物の所有関係は物件ごとに異なります。また、建築方法や販売形態によって、暮らし方や購入時の手続きも変わります。
戸建て住宅の主な種類
戸建て住宅は、購入方法や建物の状態、階数などによって分類できます。代表的な種類は次のとおりです。
- 注文住宅:土地を用意し、建築会社やハウスメーカーなどと相談しながら間取りや設備、外観を決めて建てる住宅。
- 建売住宅:土地と建物をセットで販売する住宅。完成済み、または建築中の物件を購入する形式が一般的。
- 新築戸建て:新たに建築された住宅で、設備や内装が新しく、購入時に仕様を確認しやすい。
- 中古戸建て:過去に居住・使用された住宅。価格や立地の選択肢が広く、リフォームを前提に購入するケースもある。
- 平屋:居住空間が基本的に一つの階にまとまった住宅。階段を使わず生活できる。
- 二階建て:居住空間を上下階に分ける住宅。限られた敷地でも床面積を確保しやすい。
戸建てと一戸建ては同じ意味?
日常会話や不動産広告では、「戸建て」と「一戸建て」はほぼ同じ意味で使われています。どちらも独立した建物として建てられた住宅を表す言葉です。
一方、「戸建て住宅」は住宅の形態を表す言葉であり、必ずしも土地の所有権まで含むとは限りません。例えば、建物は購入しても土地は借りる借地権付き戸建てがあります。
そのため、物件情報を見る際は「戸建て」という名称だけで判断せず、土地の権利が所有権なのか、借地権なのかを確認することが大切です。
【徹底比較】一戸建てとマンションの違いは?土地・建物の所有権に注目
戸建てとマンションの違いを理解するうえで、特に重要なのが所有権と管理方法です。
戸建てでは、土地と建物を個別に所有する形が一般的です。一方、分譲マンションでは、自分が購入した住戸の専有部分を所有し、廊下や階段、エントランスなどの共用部分は区分所有者全体で共有・管理する仕組みになっています。
マンションの敷地についても、敷地利用権に基づく共有持分や借地権など、物件によって権利関係が異なります。これは建物の区分所有等に関する法律(区分所有法)にも定められた考え方です。
戸建てと分譲マンションの比較表
| 比較項目 | 戸建て | 分譲マンション |
|---|---|---|
| 建物の所有権 | 原則として一棟の建物を所有 | 購入した住戸の専有部分を所有 |
| 土地の権利 | 所有権または借地権など | 敷地利用権・共有持分など |
| 共用部分 | 基本的に自分の敷地・建物を管理 | 廊下、階段、エントランスなどを共同管理 |
| 管理費 | 一般的に定額の管理費はない | 管理費を毎月支払うのが一般的 |
| 修繕費 | 所有者が必要な時期に自分で準備 | 修繕積立金を毎月積み立てるのが一般的 |
| 駐車場 | 敷地内に設置できる場合がある | 敷地内の駐車場を契約・利用する形式が多い |
| リフォーム | 法令や構造上の制約内で比較的自由 | 管理規約や構造上の制約がある |
| 生活音 | 上下階の住戸間の音の問題が少ない | 上下左右の住戸への配慮が必要 |
| 防犯・共用設備 | 自分で設備を設置・管理する | オートロックや防犯カメラなどを備える物件もある |
土地と建物を所有するメリット
戸建ての大きな特徴は、土地と建物を自分の判断で管理できることです。所有権付き物件であれば、敷地内の庭づくりや駐車スペースの整備、建物のリフォームなどを計画しやすくなります。
ただし、増築や建て替えが無条件に認められるわけではありません。建ぺい率や容積率、接道義務、用途地域、建築基準法などの制約を受けます。土地の権利が借地権の場合は、建て替えや増改築に地主の承諾が必要になるケースもあります。
マンションの区分所有という仕組み
分譲マンションでは、自分の住戸を所有していても、建物全体を自由に変更できるわけではありません。共用部分の管理や修繕には管理規約や管理組合の決議が関係します。
一方で、共用部分の清掃や設備管理、建物全体の修繕計画を管理組合や管理会社と連携して進められる点はメリットです。
つまり、戸建ては個別管理の自由度、マンションは共同管理による利便性が特徴です。どちらが優れているかではなく、日常の管理をどこまで自分で担いたいかが選択の分かれ目になります。
【メリット・デメリット】戸建てに住むと何が変わる?購入前に知りたい実情
戸建てを選ぶ理由としてよく挙げられるのが、プライバシーの確保、生活空間の自由度、駐車場や庭を確保できる可能性です。しかし、住宅の維持管理や防犯、立地条件などでは注意点もあります。
戸建ての主なメリット5つ
1. プライバシーを確保しやすい
隣接する住戸との間に距離があり、上下階の住人を気にする必要も基本的にありません。子どもの足音や日常生活の音について、集合住宅よりも心理的な負担を軽減しやすい住環境です。ただし、隣家との距離や住宅の遮音性能によって感じ方は異なります。
2. 間取りや設備の自由度が高い
注文住宅なら、家族構成や生活習慣に合わせて間取りを設計できます。書斎、収納、ランドリールーム、趣味の部屋など、希望する設備を取り入れやすい点も魅力です。
3. 駐車場や庭を確保できる場合がある
敷地に余裕があれば、自家用車や自転車の駐車スペース、家庭菜園、子どもの遊び場などを設けられます。駐車場代が不要になる場合もあり、車を日常的に使用する家庭にとっては利点です。
4. 管理方法を自分で決められる
マンションのように管理組合の合意を必要とする場面が少なく、修繕やリフォームの時期、設備の交換などを自分の判断で計画できます。もちろん、法令や構造上の制限は守らなければなりません。
5. 土地を資産として保有できる可能性がある
所有権付き戸建てなら、建物だけでなく土地も資産として保有できます。建物の価値が経年で低下しても、土地の価値は立地や周辺環境によって維持・変動します。ただし、土地価格の下落や災害リスクなどもあるため、将来の資産価値が保証されるわけではありません。
戸建ての主なデメリット5つ
1. 建物の修繕を自分で管理する必要がある
外壁や屋根、給排水設備、給湯器などの点検・交換は基本的に所有者の責任です。修繕時期が重なるとまとまった費用が必要になることがあります。
2. 防犯対策を自分で整える必要がある
マンションのような共用エントランスやオートロックがない戸建ても多く、玄関や窓、勝手口などの防犯対策を個別に考える必要があります。防犯カメラやセンサーライト、補助錠などの導入も検討したいところです。
3. 立地によっては移動が不便になる
駅から離れた住宅地では、通勤や通学、買い物に自動車が必要になる場合があります。駐車場があっても、将来運転が難しくなったときの移動手段を考えておく必要があります。
4. 外回りの管理に手間がかかる
庭の草刈り、落ち葉の清掃、雨どいの点検、敷地内の排水管理など、マンションでは発生しにくい作業があります。敷地が広いほど管理の負担も増える傾向です。
5. 災害リスクを土地単位で確認する必要がある
浸水、土砂災害、地震による液状化などは、建物の性能だけでは判断できません。購入前には自治体のハザードマップを確認し、地盤や周辺道路、避難場所なども調べることが重要です。
戸建ては自由度の高い住まいですが、その自由度には管理責任が伴います。購入価格だけでなく、日常的な手間や将来の修繕まで含めて判断することが必要です。
【購入費用】戸建てはいくら必要?2026年最新の公的データで比較
戸建ての購入費用は、土地の有無、建築方法、地域、建物の広さや性能によって大きく異なります。特に注文住宅では、建物本体の価格だけでなく、土地取得費や付帯工事費なども予算に組み込む必要があります。
2025年度フラット35利用者調査による平均所要資金
住宅金融支援機構は2026年7月24日、2025年度のフラット35利用者調査を公表しました。2025年4月から2026年3月までに承認された、借り換えを除く35,553件が調査対象です。
同調査による全国の平均所要資金を見ると、戸建て住宅の種類によって購入に必要な金額に差があります。
- 注文住宅(土地を既に所有):4,259.8万円
- 土地付き注文住宅:5,312.9万円
- 建売住宅:4,214.8万円
- 中古戸建て:2,782.5万円
- 新築マンション:5,881.5万円
これらはフラット35利用者の平均値であり、すべての住宅購入者の平均価格ではありません。また、注文住宅の所要資金には建設費と土地取得費が含まれる区分がある一方、建売住宅や中古戸建ては購入価額を基準としています。単純な価格比較には注意が必要です。
出典:住宅金融支援機構「2025年度フラット35利用者調査」。
注文住宅と建売住宅の違い
注文住宅は、建築する前に間取りや設備、外観、内装などを検討できる住宅です。土地を既に所有している場合は建設費が中心となり、土地から購入する場合は土地取得費も加わります。
設計の自由度が高い反面、打ち合わせや仕様決定に時間がかかり、希望を追加するほど予算が膨らむ可能性があります。地盤改良や外構工事など、見積もりの対象範囲も確認しなければなりません。
一方、建売住宅は土地と建物がセットで販売されるため、総額を把握しやすいことが特徴です。完成済みなら実際の間取りや日当たり、収納量などを確認してから購入を検討できます。
ただし、建売住宅でも設備や仕様の変更に制約がある場合があります。自由度を優先するなら注文住宅、価格や入居時期の見通しを重視するなら建売住宅が選択肢になります。
新築戸建てと中古戸建ての違い
新築戸建ては、設備や内装が新しく、建物の状態を把握しやすいことがメリットです。住宅性能や保証内容を確認しながら選べるため、購入後の生活を具体的にイメージしやすくなります。
中古戸建ては、新築より購入価格を抑えられる可能性があり、駅に近い住宅地や成熟した生活環境から物件を選べることも魅力です。ただし、築年数だけでなく、過去の修繕履歴や耐震性、雨漏り、シロアリ被害、給排水設備の状態などを確認する必要があります。
住宅金融支援機構の2025年度調査では、中古戸建ての平均築後年数は22.7年でした。中古住宅の利用割合は戸建てとマンションを合わせて35.9%となり、フラット35利用者の中で最も高い区分になっています。中古住宅も住宅取得の有力な選択肢になっていることがうかがえます。
物件価格以外に必要な諸費用
戸建ての購入では、広告に表示された価格だけで資金計画を立てると、契約後に予算が不足する可能性があります。
- 不動産会社に支払う仲介手数料(仲介物件の場合)
- 所有権移転登記や抵当権設定などの登記費用
- 住宅ローンの事務手数料や保証料
- 印紙税や不動産取得税などの税金
- 火災保険料・地震保険料
- 地盤調査や測量、必要に応じた地盤改良費
- 外構工事、フェンス、駐車場、庭の整備費
- カーテン、照明、エアコン、家具、引っ越し費用
注文住宅では、土地の造成や上下水道の引き込み、古い建物の解体などが必要になることもあります。見積書に含まれている工事と、別途発生する工事を分けて確認しましょう。
戸建てと分譲マンションを比較するときも、購入価格だけではなく、駐車場代、管理費、修繕積立金、固定資産税、将来の修繕費を含めた長期的な支出で比較することが重要です。
【維持費・税金】戸建ての固定資産税と修繕費はいくらかかる?
戸建てはマンションのような管理費や修繕積立金を毎月支払う形式が一般的ではありません。しかし、建物と土地を所有する以上、税金や修繕費、設備交換費などの維持費は発生します。
購入時の住宅ローン返済額だけで家計を考えると、数年後に必要になる修繕費や税金が負担になる可能性があります。
戸建ての固定資産税の仕組み
固定資産税は、毎年1月1日時点の土地や建物の所有者に課される地方税です。税額は購入価格そのものではなく、固定資産課税台帳に登録された価格などを基礎に計算されます。
標準税率は1.4%です。ただし、自治体によって税率が異なる場合があります。さらに、市街化区域内の土地・家屋には都市計画税が課されることがあり、その税率の上限は0.3%です。
住宅用地には税負担を軽減する特例があります。一般的な住宅用地の場合、次のような仕組みです。
- 小規模住宅用地:住宅1戸につき200平方メートルまでの部分について、固定資産税の課税標準額を価格の6分の1に軽減。
- 一般住宅用地:200平方メートルを超える部分について、固定資産税の課税標準額を価格の3分の1に軽減。
都市計画税についても、住宅用地には別途軽減措置があります。小規模住宅用地は価格の3分の1、一般住宅用地は3分の2が課税標準額となります。実際の税額は評価額や自治体の制度、適用条件によって変わります。
戸建ての維持費として考えたい項目
戸建ての維持費は、毎年発生する支出と、一定期間ごとに必要になる支出に分けると把握しやすくなります。
毎年発生する主な費用
- 固定資産税・都市計画税
- 火災保険料・地震保険料
- 電気・ガス・水道などの光熱費
- 庭や敷地の清掃・管理費用
- 浄化槽などを設置している場合の点検・維持費
数年から十数年単位で発生する主な費用
- 外壁の塗装や補修
- 屋根の点検、塗装、葺き替え
- ベランダやバルコニーの防水工事
- 給湯器や空調設備の交換
- 給排水管の点検・修理
- シロアリ対策や防蟻処理
- 玄関ドア、窓、雨どいなどの修理
これらの工事は、建物の構造、使用材料、施工品質、気候条件、日常の管理状況によって必要な時期が異なります。すべての住宅に共通する一律の修繕周期や金額があるわけではありません。
戸建ての修繕費とメンテナンスで失敗しない方法
戸建ての修繕で大切なのは、不具合が発生してから対応するのではなく、定期的に点検して劣化の兆候を把握することです。
例えば、外壁のひび割れやシーリングの劣化を放置すると、雨水が建物内部に入り込む可能性があります。屋根の破損や雨どいの詰まりも、建物へのダメージにつながります。
国土交通省が案内する長期優良住宅制度では、住宅を長く良好な状態で維持するための維持保全計画が求められています。認定住宅では、構造耐力上主要な部分や雨水の浸入を防止する部分、給排水設備などを対象に、計画的な点検と修繕を実施します。
同制度では、工事完了後10年以内の最初の点検、その後10年以内ごとの点検を含め、30年以上にわたる維持保全が必要とされています。これは長期優良住宅の認定に関する要件であり、すべての一般的な戸建てに同じ点検義務があるという意味ではありません。
住宅を購入したら、建築時の図面、仕様書、設備の取扱説明書、点検記録、修繕履歴を保管しておきましょう。将来売却する場合にも、適切に維持管理してきたことを説明する資料として役立ちます。
また、修繕積立金という制度がなくても、毎月一定額を自分で積み立てておく方法は有効です。急な給湯器の故障や屋根の補修などに対応できるよう、住宅ローンとは別に維持管理用の資金を確保しておくと安心です。
【間取り・選び方】平屋と二階建てはどっちがいい?戸建てに向いている人
戸建てを購入するときは、住宅の広さや価格だけでなく、階数や生活動線も検討したいポイントです。特に平屋と二階建てでは、必要な土地の広さや日常生活の利便性が異なります。
平屋と二階建ての違い
平屋は、寝室やリビング、水回りなどの生活空間が基本的にワンフロアにまとまっています。階段を使わずに移動できるため、小さな子どもがいる家庭や高齢者、将来のバリアフリーを重視する人に適しています。
ただし、同じ延床面積を確保する場合、二階建てより広い敷地が必要になりやすい点には注意が必要です。また、建物の基礎や屋根の面積が大きくなる場合があり、建築費用が必ず安くなるとは限りません。
二階建ては、限られた敷地面積でも床面積を確保しやすい住宅です。1階をリビングや水回り、2階を寝室や子ども部屋に分けるなど、生活空間を用途別に整理できます。
一方で、階段の上り下りが必要になり、将来の身体的な負担や転倒リスクも考える必要があります。日常的な洗濯や掃除の動線も確認しておきたいところです。
戸建てに向いている人の特徴
- プライバシーを重視する人:隣接住戸との距離や生活音を気にせず暮らしたい人。
- 家族構成に合わせた間取りにしたい人:子ども部屋や書斎、収納などを自由に設計したい人。
- 車を日常的に利用する人:敷地内の駐車スペースを確保したい人。
- 庭や屋外空間を活用したい人:家庭菜園、ガーデニング、屋外での趣味を楽しみたい人。
- 自分で住宅管理を進められる人:点検や修繕の計画を立て、必要な費用を準備できる人。
- 長期的に同じ地域に住みたい人:土地を所有し、生活基盤を築きたい人。
戸建てをおすすめしにくい人の特徴
反対に、住宅の管理や修繕に時間をかけたくない人、駅直結など交通利便性を最優先したい人、日常的な清掃や設備管理をできるだけ任せたい人は、マンションのほうが生活に合う場合があります。
また、転勤や転職などで頻繁に住み替える可能性がある人は、戸建ての購入に伴う売却費用や流動性も検討する必要があります。立地や築年数によっては、売却に時間がかかることも考えられます。
購入前に確認したいチェックポイント
戸建ての購入を検討するときは、次の項目を順番に確認すると、物件選びの失敗を防ぎやすくなります。
- 土地の権利は所有権か借地権か。
- 土地と建物の登記内容は売買契約と一致しているか。
- 接道条件や再建築の可否に問題はないか。
- ハザードマップで災害リスクを確認したか。
- 耐震性や断熱性、住宅設備の性能は十分か。
- 中古物件の場合、建物状況調査や修繕履歴を確認したか。
- 購入後の固定資産税や修繕費を含めた資金計画があるか。
- 将来の家族構成や通勤・通学環境の変化に対応できるか。
中古戸建ての場合は、住宅の専門家による建物状況調査(インスペクション)を利用することも検討したいところです。目視などによる調査で建物の劣化や不具合の状況を把握し、購入後に必要となる補修の見通しを立てやすくなります。
【プロの結論】戸建て選びは購入価格よりも長期的な住居コストで判断する
戸建てを選ぶ際に見落としやすいのが、住宅ローンの返済額と住宅を維持するための費用は別物だという点です。
例えば、購入価格が比較的安い中古戸建てでも、屋根や外壁、給排水設備の交換が必要になれば、購入後にまとまった費用が発生する可能性があります。一方、価格の高い新築住宅でも、土地の条件や建物の性能、維持保全計画によって将来の管理負担は変わります。
住宅金融支援機構の2025年度調査で、中古住宅の利用割合が35.9%に達したことは、住宅取得の選択肢が新築だけではないことを示しています。ただし、中古住宅を選ぶ場合には、価格の安さだけでなく、築年数や建物の状態、修繕履歴を合わせて判断する必要があります。
戸建てとマンションを比較するときも、購入価格だけで優劣を決めるのは適切ではありません。戸建ては土地や建物を個別に管理できる反面、修繕の計画と資金準備を自分で行います。マンションは共用部分の管理を共同で進められる一方、管理費や修繕積立金などの継続的な負担があります。
最終的には、次の3つを基準にすると判断しやすくなります。
- 暮らしの自由度:間取り、駐車場、庭、プライバシーをどこまで重視するか。
- 経済的な持続性:住宅ローン、税金、保険、修繕費を長期的に負担できるか。
- 将来の住みやすさ:家族構成、年齢、交通環境の変化に対応できるか。
戸建ては、単に独立した建物を購入することではありません。土地の権利を確認し、建物を維持し、長期にわたって生活基盤を管理していく住まいの選択です。自分や家族がどのような暮らしを望み、どの程度の管理負担を受け入れられるのかを明確にすることが、納得できる住宅購入につながります。
【戸建て住宅とは何か】に関するよくある質問(FAQ)
Q1:戸建てと一戸建ては何が違う?
A1:基本的に同じ意味です。どちらも一棟が独立した建物として建てられた住宅を指します。不動産広告や日常会話では、ほぼ同じ意味で使われています。
Q2:戸建てを購入すると土地も自分の所有になる?
A2:土地の所有権付き物件であれば、土地と建物の両方を所有できます。ただし、借地権付き戸建てでは土地の所有者は別に存在します。購入前に登記事項証明書や売買契約書で土地の権利関係を確認してください。
Q3:戸建てとマンションはどちらが維持費を抑えやすい?
A3:物件の条件によって異なります。戸建ては管理費や修繕積立金の定額負担がないことが一般的ですが、外壁や屋根などの修繕費を自分で準備します。マンションは管理費や修繕積立金が毎月必要です。税金や保険、設備交換費なども含めて長期的に比較する必要があります。
まとめ:戸建てとは土地・建物・暮らし方を総合的に選ぶ住宅
戸建てとは、住戸がそれぞれ独立した建物として建てられた住宅です。注文住宅や建売住宅、新築戸建て、中古戸建てなど種類があり、購入方法や建物の状態によって費用や自由度が異なります。
マンションとの大きな違いは、土地と建物の所有関係、共用部分の有無、管理方法です。戸建てにはプライバシーや間取りの自由度、庭や駐車場を確保できるメリットがありますが、修繕費や固定資産税、防犯対策などを自分で管理する必要があります。
2026年の住宅選びでは、新築と中古の価格差だけでなく、土地の権利、住宅性能、将来の修繕費、災害リスクまで確認することが重要です。住宅ローンの返済が可能かどうかだけでなく、購入後も無理なく維持できるかを基準に考えましょう。
自分の生活スタイルと将来設計に合った住まいを選ぶことが、長く安心して暮らせる戸建て購入への第一歩です。
同じカテゴリの記事
プロ野球・Jリーグ・五輪競技を中心に、試合結果と選手成績をデータで確認しながら執筆。数字は公式記録を優先します。