スイスフランショックとは?2015年の原因・FX被害と2026年の為替制度を徹底解説
スイスフランショックとは、2015年1月15日にスイス国立銀行(SNB)がユーロに対する為替上限を突然撤廃し、スイスフランが歴史的な急騰を起こした金融市場の大事件です。それまでSNBが維持していた「1ユーロ=1.20スイスフラン」という防衛ラインが消えたことで、ユーロ・スイスフラン(EUR/CHF)は極端な変動に見舞われ、世界各地のFX投資家や外国為替業者に甚大な損失をもたらしました。
この決定の背景には、ユーロ安の進行、欧米の金融政策の方向性の違い、スイスフランへの安全資産需要、そして為替介入を継続することの限界がありました。アルパリUKの経営破綻やFXCMの巨額損失にもつながったこの事件は、2026年現在のFXリスク管理を考えるうえでも重要な教訓です。SNBの公的資料、米国証券取引委員会(SEC)の提出書類、英国金融行為規制機構(FCA)の記録をもとに、発生原因から現在の為替制度まで解説します。
📌 【この記事の重要ポイントまとめ】
- 発生日時:2015年1月15日、SNBが1ユーロ=1.20スイスフランの為替下限を撤廃した。
- 主な被害:アルパリUKが特別管理手続きに入り、FXCMは顧客のマイナス残高によって最終的に約2億6,540万ドルの損失を計上した。
- 2026年の現状:ユーロとの固定的な為替下限は存在せず、政策金利と外国為替市場への介入を組み合わせる金融政策が採用されている。
【事件の全貌】スイスフランショックとは?2011年から2015年までの経緯
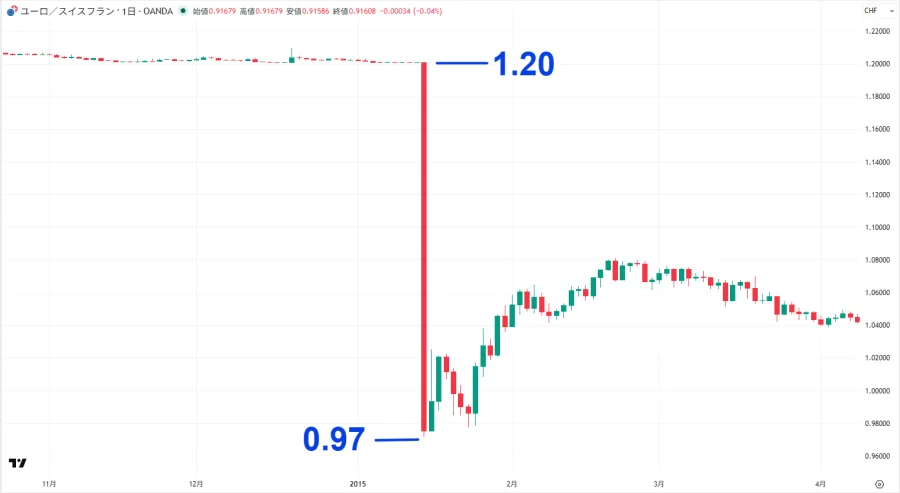
スイスフランショックを理解するには、2015年の突然の発表だけでなく、その約3年半前にさかのぼる必要があります。
スイスフランは、政治的な安定性や健全な財政、金融制度への信頼などを背景に、国際的な安全資産として知られています。世界経済が不安定になると、投資家がリスクの高い資産を売却し、スイスフランを購入する傾向があります。
しかし、安全資産としての需要が急増すると、スイスフラン高が進みます。これは輸出企業にとって大きな問題です。海外から見たスイス製品の価格が上昇し、輸出競争力が低下するほか、輸入価格の下落によって国内のデフレ圧力も強まります。
2011年9月、SNBが1.20フランの防衛ラインを設定
2011年には欧州債務危機が深刻化し、ユーロへの不安が世界の金融市場に広がりました。投資資金がスイスフランに流れ込み、同通貨は急激に上昇しました。
スイス国立銀行は2011年9月6日、ユーロに対する最低為替レートを1ユーロ=1.20スイスフランに設定しました。これはスイスフランがそれ以上強くなりすぎないようにするための措置です。
SNBは、この水準を守るために必要であれば無制限に外貨を購入する姿勢を示しました。市場でユーロが売られてフランが買われると、SNBがユーロを購入して為替相場を支える仕組みです。
この政策によって、EUR/CHFは長期間にわたり1.20付近で推移しました。市場参加者の間では、SNBが防衛する為替水準として強く意識されるようになります。
固定相場の維持が難しくなった2014年
状況が変わったのは2014年です。
米国では金融緩和の縮小が意識される一方、ユーロ圏では追加金融緩和への期待が高まりました。欧米の金融政策の方向性が分かれたことで、ユーロは米ドルに対して下落し、スイスフランにも下押し圧力がかかりました。
EUR/CHFが1.20に近づくほど、SNBは為替上限を維持するために多額の外貨を購入しなければなりません。
2014年12月18日には、SNBは銀行などが保有する当座預金に対するマイナス金利を導入すると発表しました。適用金利は当初マイナス0.25%で、2015年1月22日からの適用が予定されていました。
それでも、為替市場の圧力は収まりませんでした。そして2015年1月15日、SNBは市場の予想を覆す決定を発表します。
【原因を検証】SNBはなぜ1ユーロ=1.20フランの防衛策を撤廃したのか
スイスフランショックの直接的な原因は、SNBが為替上限を維持する政策を突然終了したことです。しかし、その背景には複数の経済的・金融的な事情が重なっていました。
原因1:ユーロ安によって為替介入の負担が増大した
最大の理由は、1.20という水準を維持するための為替介入が持続困難になったことです。
SNBのトーマス・ジョルダン総裁は2015年4月24日の株主総会で、2015年1月前半のユーロの持続的な下落によって、最低為替レートを維持するには急速に規模が拡大する継続的な為替介入が必要になっていたと説明しています。
つまり、SNBは為替上限を守るために外貨を買い続ける必要があり、その規模が金融政策上の持続可能性を脅かす段階に達していたのです。
中央銀行には自国通貨を発行できるという強みがあります。しかし、外国通貨を大量に購入し続ければ、外貨準備や中央銀行のバランスシートが膨張します。為替介入には無制限にリスクがないわけではありません。
原因2:米国とユーロ圏の金融政策が逆方向に進んだ
2014年には米国の金融引き締め方向への転換が意識される一方、ユーロ圏では金融緩和の強化が予想されていました。
金利や金融政策の違いは為替相場に大きく影響します。ユーロの下落が進めば、EUR/CHFの1.20という防衛ラインを守るために、SNBが購入しなければならないユーロの量も増加します。
SNBにとって問題だったのは、為替上限を守るために必要な介入規模が、従来の想定を超えて膨らんでいくことでした。
原因3:安全資産としてのスイスフラン需要が強かった
スイスフランは、国際金融市場が不安定になったときに買われやすい通貨です。
スイスの政治的安定性や財政への信頼は、長期的には通貨の強さにつながります。一方、急激な資金流入は、輸出産業を中心とする国内経済に負担を与えます。
SNBは為替上限によってこの問題を抑制していましたが、2015年1月には従来の防衛策を続けることが難しいと判断しました。
原因4:為替上限そのものが長期的な政策手段ではなかった
為替上限は、極端な通貨高やデフレリスクに対処するための非常時の政策手段でした。
SNBは2016年の講演でも、最低為替レートは市場が極端に不安定で自国通貨が大幅に過大評価されている局面で有効な一時的手段であり、長期的な政策手段ではないという考え方を示しています。
ここが重要なポイントです。2015年の決定は、単純にスイスフランを安くすることを諦めたという話ではありません。為替上限という特殊な政策を継続するコストと、金融政策の自由度を確保する必要性を比較した結果だったのです。
【2015年1月15日の時系列】為替上限撤廃で何が起きたのか
スイスフランショックは、事前に十分な市場への予告がないまま発表されたことでも大きな衝撃を与えました。
市場参加者は、SNBがこれまで示してきた防衛姿勢を前提にポジションを構築していました。その前提が突然崩れたことで、EUR/CHFは極端な価格変動に見舞われます。
主な出来事を時系列で整理すると、次のとおりです。
| 日時 | 関係者・機関 | 出来事と影響 |
|---|---|---|
| 2011年9月6日 | スイス国立銀行 | 1ユーロ=1.20フランの最低為替レートを導入。無制限の外貨購入による防衛方針を表明。 |
| 2014年12月18日 | スイス国立銀行 | 当座預金へのマイナス0.25%の金利適用を発表。適用開始は2015年1月22日。 |
| 2015年1月15日 | スイス国立銀行 | 為替上限を即時撤廃。同時に当座預金金利をマイナス0.75%に引き下げる方針を発表。 |
| 2015年1月15日 | 外国為替市場 | EUR/CHFが歴史的な急変動を記録。BISによると、対ユーロで日中最大39%のフラン高が発生。 |
| 2015年1月16日 | FXCM・Leucadia | FXCMが顧客のマイナス残高問題に対応するため、Leucadiaから3億ドルの融資を受ける契約を締結。 |
| 2015年1月19日 | アルパリUK・FCA | アルパリUKが支払不能と判断され、英国の特別管理制度による倒産手続きに入る。 |
EUR/CHFは日中最大39%の変動を記録
2015年1月15日、SNBの発表によって、これまで市場の事実上の防衛ラインだった1.20が消滅しました。
国際決済銀行(BIS)の2019年の分析によると、スイスフランは対ユーロで日中最大39%の上昇を記録しました。これは通常の為替市場では想定しにくい極端な値動きです。
ただし、この39%は日中の最大変動幅であり、終値でそのまま39%上昇したという意味ではありません。BISは、日中に大きく動いた後、為替レートが一部回復したことも説明しています。
株式市場にも衝撃が広がり、スイス株式市場は大幅に下落しました。為替相場だけでなく、企業収益や金融機関のリスク管理にも影響が及んだのです。
SNBは為替上限撤廃と同時にマイナス金利を強化
SNBは上限撤廃だけを発表したわけではありません。
2015年1月15日の発表では、銀行などがSNBに保有する当座預金への金利をマイナス0.75%に引き下げることも決定しました。これは同年1月22日から適用されました。
金利をマイナスにすることで、スイスフラン建て資産を保有する魅力を低下させ、過度なフラン高を抑える狙いがありました。
為替上限という直接的な防衛策を終了する一方、マイナス金利によって金融環境を緩和する。これが当時のSNBの対応でした。
【FXへの影響】アルパリUK破綻とFXCMの巨額損失はなぜ起きた?
スイスフランショックが世界の金融市場に残した最大の教訓は、為替レートの急変がFX投資家だけでなく、取引を仲介する業者の経営まで揺るがすという点です。
特に注目されたのが、アルパリUKとFXCMの問題でした。
アルパリUKは2015年1月19日に特別管理手続きへ
英国のFX業者アルパリUKは、スイスフランショック後の2015年1月19日に特別管理制度(Special Administration Regime)による倒産手続きに入りました。
英国金融行為規制機構(FCA)の公式発表によると、アルパリUKは自社が支払不能になったと判断し、裁判所に手続きを申請しました。
特別管理人にはKPMGのリチャード・ハイス氏、サマンサ・ビウィック氏、マーク・ファーミン氏が共同で任命されました。
当時、同社には10万人を超える顧客がいました。FCAは顧客資金の返還を手続きの目的の一つとして説明し、初期段階では顧客資金は全額保全されているとの見方も示していました。
ここで注意したいのは、業者の経営破綻と顧客資金の消失は同じ意味ではないことです。業者が破綻したからといって、すべての顧客資金が失われたと判断することはできません。
FXCMは約2億6,540万ドルの損失を計上
もう一つの代表的な事例が、米国のFX業者FXCMです。
米国証券取引委員会(SEC)に提出されたFXCMの2015年度年次報告書によると、2015年1月15日に同社の顧客は大きな損失を被り、FXCMに対する約2億7,510万ドルのマイナス残高を発生させました。
これは、顧客の損失が口座に預けていた証拠金を超え、顧客側に債務が生じた状態です。
FXCMはその後、2015年12月末までに約980万ドルを回収しました。最終的に同社が報告した関連損失は、回収分を差し引いて約2億6,540万ドルに達しています。
内訳としては、約2億5,700万ドルが貸倒費用、約840万ドルが非継続事業に関連する損失として計上されました。
さらに、FXCMは2015年1月16日にLeucadia National Corporationから3億ドルの融資を受ける契約を締結しました。この資金調達は、規制上必要な自己資本を維持し、通常の事業運営を続けるためのものでした。
3億ドルの融資と2億6,540万ドルの損失は別の数字です。融資は資金調達であり、その全額が損失だったわけではありません。この違いは、当時の金融ニュースを正確に理解するうえで重要です。
FXの強制ロスカットでも損失を防げなかった理由
なぜ、証拠金が不足した投資家のポジションを自動決済する強制ロスカットが機能しなかったのでしょうか。
その答えは、価格の急変と市場流動性の消失にあります。
通常の相場では、証拠金維持率が一定水準を下回ると、FX業者が保有ポジションを自動的に決済します。しかし、スイスフランショックでは短時間に為替レートが大きく飛び、通常の価格帯で取引できる相手が極端に減少しました。
このような状況では、指定された価格で決済注文を成立させられるとは限りません。次に取引可能な価格が大幅に離れていれば、強制決済が実行されたとしても想定以上の損失が発生します。
FXCMのSEC提出書類でも、歴史的な値動きの際に流動性が極端に不足し、約定価格に影響が出たことが説明されています。顧客の損失が口座残高を超えたのも、この流動性問題が一因でした。
また、FXCMは顧客の取引を流動性提供業者に対応させていたため、顧客から損失を回収できなくても、取引相手に対する支払い義務は残りました。
この構造によって、顧客の損失がFX業者自身の信用リスクや資本問題に波及したのです。
スイスフランショックは、強制ロスカットがあれば絶対に口座残高以上の損失が発生しない、という考え方が危険であることを示しました。
【その後と現在】スイスフランの為替制度は2026年にどう変わった?
2015年のショック以降、スイス国立銀行は1ユーロ=1.20フランという固定的な下限を復活させていません。
現在のスイスの金融政策は、特定の通貨に対する固定相場を維持するのではなく、物価安定を中心に政策金利や外国為替市場への介入を組み合わせる仕組みです。
2015年以降は為替介入と金利政策を組み合わせる方式へ
SNBは2015年1月15日の為替上限撤廃後も、スイスフランの過度な上昇を抑えるために金融政策を調整してきました。
マイナス金利はその代表例です。2015年には当座預金金利をマイナス0.75%に設定し、フラン保有の魅力を抑える政策を実施しました。
一方、為替介入も重要な手段として残されています。SNBは必要に応じて外国通貨を購入したり売却したりすることで、金融環境に影響を与えられます。
2022年には金融政策戦略の見直しが行われ、政策金利を中心としながら、必要に応じて為替介入などの追加措置を利用する枠組みが明確化されました。
2026年9月24日、SNBは政策金利0%を維持
2026年9月24日の金融政策評価で、SNBは政策金利を0%に据え置くことを発表しました。
同時に、必要に応じて外国為替市場で積極的に行動する姿勢も示しています。これは、スイスフランが急激かつ過度に上昇し、国内の物価安定が損なわれる事態を防ぐためです。
SNBの発表によると、2026年8月のインフレ率は0.8%でした。また、2026年の平均インフレ率予測は0.7%、2027年と2028年はいずれも0.8%となっています。
つまり、2026年のSNBは、過度な物価上昇を抑えるために急激な利上げを必要としている状況ではなく、政策金利0%と為替市場への対応を組み合わせて物価安定を目指しています。
2026年10月30日時点のスイスフラン相場
SNB公式サイトの2026年10月30日時点の表示では、主要通貨との為替レートは次のとおりです。
| 通貨ペア | 為替レート | 意味 |
|---|---|---|
| EUR/CHF | 0.9196 | 1ユーロ=0.9196スイスフラン |
| USD/CHF | 0.8212 | 1米ドル=0.8212スイスフラン |
| 100 JPY/CHF | 0.5222 | 100円=0.5222スイスフラン |
| GBP/CHF | 1.1028 | 1英ポンド=1.1028スイスフラン |
この数値はSNBが公表する当日の表示値であり、将来の相場を保証するものではありません。
注目すべきは、EUR/CHFが2015年の防衛ラインだった1.20を下回っていることです。これは現在、SNBが1.20という最低水準を保証していないことを示す市場環境の一例です。
2015年当時と2026年現在では、金融政策の運営方法が根本的に異なっています。
2026年現在のスイスフラン為替制度を整理
現在のSNBの金融政策には、次の特徴があります。
- 固定的なユーロ下限:1ユーロ=1.20フランの防衛ラインは存在しない。
- 政策金利:2026年9月24日時点で0%。
- 為替介入:物価安定や適切な金融環境の維持に必要であれば実施する。
- マイナス金利:2015年当時のマイナス0.75%は現在の政策金利ではない。
- 金融政策の目標:中長期的な物価安定を確保し、経済動向にも配慮する。
SNBは物価安定について、消費者物価指数の年間上昇率が2%未満であることを基本的な定義としています。持続的な物価下落であるデフレも、物価安定が損なわれた状態と位置づけています。
2026年現在もスイスフランは安全資産としての性格を持ちますが、SNBが特定の為替水準を無条件で保証しているわけではありません。
【プロの結論】スイスフランショックから学ぶFXの危険性と投資判断
スイスフランショックを単なる過去の為替事故として片付けるのは適切ではありません。この事件が明らかにしたのは、中央銀行の政策に依存した取引には、通常の市場分析では捉えにくい構造的なリスクが存在するということです。
教訓1:中央銀行の為替防衛ラインは絶対ではない
2011年から2015年まで、SNBは1.20フランの防衛ラインを維持する姿勢を明確にしていました。
そのため、多くの市場参加者はEUR/CHFが1.20を大きく下回る可能性を低く評価していました。しかし、中央銀行の政策は経済状況や金融市場の変化によって変更されます。
中央銀行が強い意志を示していることと、その政策を永久に維持できることは別問題です。
特に、固定相場や為替バンドに依存する取引では、政策変更そのものが最大のリスクになります。
教訓2:強制ロスカットとストップ注文は万能ではない
通常の相場では、逆指値注文や強制ロスカットが損失の拡大を抑える役割を果たします。
しかし、スイスフランショックのように市場価格が飛び、十分な流動性が失われた場合、注文価格と実際の約定価格に大きな差が生じることがあります。
FX投資家が確認すべきなのは、ロスカットの設定水準だけではありません。
- 急激な価格変動時の注文執行ルール
- 証拠金を超える損失が発生した場合の取り扱い
- マイナス残高に対する補填・保護制度の有無
- 流動性が不足した場合の約定方法
- レバレッジと必要証拠金の設定
特に、海外FX業者を利用する場合は、所在地や規制当局、顧客資金の管理方法まで確認する必要があります。
教訓3:レバレッジの高さよりも流動性リスクを重視する
FXでは、レバレッジを高く設定すると、少ない資金で大きな取引ができます。しかし、急激な為替変動が発生した場合、損失の拡大速度も速くなります。
スイスフランショックで重要だったのは、単純な価格変動だけではありません。市場で売買できる相手が不足し、決済したい価格で取引を成立させられなかったことです。
そのため、通常時の必要証拠金だけを基準に取引量を決めるのではなく、価格が飛ぶ状況や取引が成立しない状況まで想定する必要があります。
よくある誤解:スイスフランショックはSNBの為替介入失敗だったのか
スイスフランショックについては、SNBが為替介入に失敗した事件という説明が見られます。しかし、より正確には、SNBが非常時の政策として導入した為替上限を、持続可能性の問題から自ら終了した出来事です。
2011年に設定した為替下限は、当時のスイス経済を過度な通貨高から守るための政策として機能しました。一方、2015年には国際的な金融環境の変化によって、継続することが難しくなりました。
また、FXCMの約2億7,510万ドルという数字は、顧客のマイナス残高です。FXCMの最終的な関連損失は、回収分を差し引いた約2億6,540万ドルであり、両者を混同してはいけません。
アルパリUKについても、FCAが公式に確認しているのは、同社が支払不能と判断され、2015年1月19日に特別管理手続きに入ったことです。会社の破綻と顧客資金の全額消失は同義ではありません。
こうした数字や制度上の違いを理解することが、事件の本質を正しく捉えるための判断基準になります。
スイスフランショックに関するよくある質問(FAQ)
Q1:スイスフランショックはいつ発生しましたか?
A1:2015年1月15日です。スイス国立銀行がユーロに対する最低為替レート1.20フランを突然撤廃したことで発生しました。
Q2:スイスフランショックの最大の原因は何ですか?
A2:SNBが為替上限を維持するための継続的な介入が持続困難になったことです。ユーロ安や欧米の金融政策の違い、安全資産としてのフラン需要などが背景にありました。
Q3:なぜスイスフランは急騰したのですか?
A3:それまでSNBが維持していた1.20フランの防衛ラインが撤廃され、市場参加者が一斉に為替ポジションを調整したためです。BISによると、対ユーロで日中最大39%の上昇を記録しました。
Q4:アルパリUKはなぜ破綻したのですか?
A4:スイスフランショック後の市場混乱を受け、同社は支払不能と判断し、2015年1月19日に英国の特別管理制度による倒産手続きに入りました。FCAがこの手続きを公式に確認しています。
Q5:FXCMはいくら損失を出しましたか?
A5:SECに提出された2015年度年次報告書によると、顧客のマイナス残高は約2億7,510万ドルでした。その後の回収分を差し引いた関連損失は約2億6,540万ドルです。
Q6:強制ロスカットを設定していれば損失を防げましたか?
A6:必ずしも防げません。市場流動性が急激に失われると、指定価格で決済できず、次に取引可能な価格で約定する場合があります。その結果、証拠金を超える損失が発生する可能性があります。
Q7:2026年現在もスイスフランに1.20の為替上限はありますか?
A7:ありません。SNBは2015年1月15日に上限を撤廃して以降、1ユーロ=1.20フランという固定的な下限を復活させていません。2026年9月24日時点の政策金利は0%で、必要に応じて為替介入を行う方針です。
まとめ:スイスフランショックの教訓と2026年以降の為替市場
スイスフランショックは、2015年1月15日にスイス国立銀行が1ユーロ=1.20スイスフランの為替上限を撤廃したことで発生しました。
背景には、ユーロ安の進行、欧米の金融政策の方向性の違い、安全資産としてのスイスフラン需要、そして為替介入の持続可能性という問題がありました。
その影響はFX市場全体に波及し、アルパリUKの特別管理手続きやFXCMの約2億6,540万ドルの関連損失など、金融業界に深刻な爪痕を残しました。
2026年現在、SNBは固定的な為替上限ではなく、政策金利と外国為替市場への介入を組み合わせた金融政策を採用しています。2026年9月24日時点の政策金利は0%であり、10月30日時点のSNB公式表示ではEUR/CHFは0.9196でした。
この事件から得られる最も重要な教訓は、中央銀行の政策を前提にした取引であっても、その政策が永久に続く保証はないということです。
FX投資では、平常時の値動きだけでなく、中央銀行の突然の政策変更、流動性の枯渇、価格の飛び、強制ロスカットの執行リスクまで考慮しなければなりません。
スイスフランショックは過去の事件であると同時に、2026年以降の為替市場でも忘れてはならないリスク管理の教訓なのです。
主な根拠資料:スイス国立銀行(SNB)の2015年・2026年公式発表、米国証券取引委員会(SEC)のFXCM 2015年度年次報告書、英国金融行為規制機構(FCA)のアルパリUK関連発表、国際決済銀行(BIS)の外国為替市場分析。
同じカテゴリの記事
深夜アニメと原作漫画の比較記事を中心に執筆。放送話数や登場人物の設定は公式サイトと単行本の記載を確認しています。