【2026年の金利事情】預貯金の利息はどう決まる?税金と受取額も解説
預貯金で受け取れる利息は、預入金額、金利、預入期間によって決まります。
金利が高ければ受け取れる利息も増えますが、金利は金融政策や市場環境、金融機関の商品戦略などによって変動します。
預貯金の利息と金利の基本
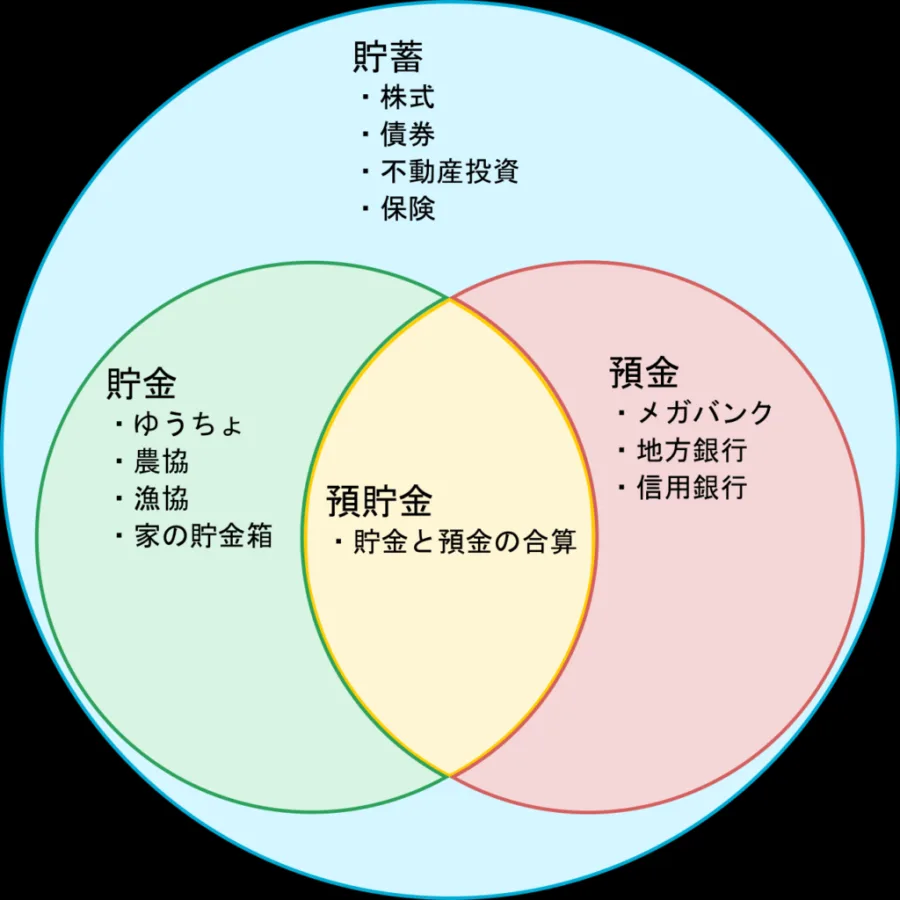
金利とは、預けたお金に対して金融機関が支払う利息の割合です。一般的には年利で表示されます。
例えば、100万円を年利0.5%で1年間預けた場合、税引き前の利息は次のようになります。
100万円 × 0.5% = 5,000円
ただし、実際に受け取る金額は税金を差し引いた金額です。
預貯金の利息には、原則として次の税金がかかります。
- 所得税・復興特別所得税:15.315%
- 住民税:5%
- 合計:20.315%
国税庁の2026年4月1日現在の案内でも、この源泉分離課税の仕組みが示されています。通常、利息の受け取り時に税金が差し引かれます。
2026年11月時点の預金金利はどうなっている?
2026年は、預金金利の動向にも変化が見られます。
日本銀行が公表する預金種類別店頭表示金利の平均年利率によると、2026年10月の数値は次のとおりです。
- 普通預金:年0.331%
- 定期預金(預入金額1,000万円以上・1年):年0.487%
これは金融機関の店頭表示金利の平均であり、すべての銀行や預金者に一律に適用される金利ではありません。
また、ゆうちょ銀行は2026年11月9日から通常貯金と通常貯蓄貯金の金利を年0.400%から年0.500%へ引き上げる予定です。
11月1日時点では改定前の金利が適用されています。
この動きから分かるのは、預貯金の金利が固定的なものではなく、金融環境に応じて変化するということです。
金利を比較するときに確認したい4つのポイント
金融機関を選ぶ際には、表面上の金利だけでなく、次の項目を確認しましょう。
1. 適用金利
通常金利なのか、期間限定のキャンペーン金利なのかを確認します。キャンペーン終了後の条件も重要です。
2. 預入期間
定期預金の場合、預入期間によって金利が異なります。必要になる時期に合わせて選ぶことが大切です。
3. 中途解約条件
満期前に解約した場合、適用される金利が低下することがあります。特に高金利の商品は解約条件を確認しましょう。
4. 手数料
ATM利用料や振込手数料が発生すると、せっかく受け取った利息が減ってしまいます。
金利だけでなく、実際に使う際のコストも含めて比較することが、預貯金を効率的に管理するポイントです。
【メリット・デメリットを検証】預貯金と現金は何が違う?
預貯金は安全性と利便性に優れた金融商品ですが、弱点もあります。
預貯金のメリット
1. 元本保証がある
一般的な円建ての普通預金や定期預金には、契約上の元本保証があります。株式や投資信託のように、市場価格の変動によって元本そのものが日々値下がりする商品とは性質が異なります。
ただし、金融機関の破綻時には預金保険制度の保護範囲が適用されるため、すべての金額が無条件に戻るわけではありません。
2. 必要なときに資金を使いやすい
普通預金であれば、ATMやインターネットバンキングを通じて入出金や振り込みができます。
急な医療費、住宅修繕費、冠婚葬祭など、予測しにくい支出に備えられる点は大きな利点です。
3. 少額から始められる
多くの普通預金では少額から預け入れができます。毎月一定額を積み立てる方法なら、まとまった資金がなくても貯蓄を継続できます。
4. 資産管理がしやすい
生活費、教育費、住宅購入資金、老後資金など、目的別に口座を使い分けることで、資金の流れを把握しやすくなります。
預貯金のデメリット
1. インフレに弱い
預貯金の大きな弱点は、物価上昇によって実質的な購買力が低下する可能性があることです。
例えば、預金金利が年0.3%でも、物価が年2%上昇すれば、お金の額面は増えても購入できる商品やサービスは相対的に減ります。
これがインフレリスクです。
2. 大きな資産形成には向いていない
預貯金は安全性を重視する商品であり、株式や投資信託のような大きな運用収益を期待するものではありません。
長期的に資産を増やしたい場合は、預貯金と投資を組み合わせる考え方もあります。ただし、投資には元本割れのリスクがあります。
3. 金融機関の破綻リスクがある
元本保証がある預貯金でも、金融機関が破綻した場合の保護には上限があります。
一般預金等で1,000万円を超える資金を預けている場合は、預け先を分散するなどの対策が考えられます。
4. 手数料によって利息が相殺される
ATMや振込の利用頻度が高い場合、手数料が利息を上回ることもあります。
特に低金利の預金では、手数料の負担を軽視できません。
預貯金と現金の違い
預貯金と現金は、どちらも日常生活で使うお金ですが、性質は異なります。
現金とは、日本銀行券である紙幣と貨幣である硬貨を指します。手元に保有しているため、その場で支払いに利用できます。
一方、預貯金は金融機関に対する払い戻し請求権です。口座残高という形で管理され、ATMや振込、口座振替などを通じて利用します。
日本銀行の解説でも、現金通貨と普通預金・当座預金などの要求払預金は、広い意味で決済に使われるお金として整理されています。ただし、現金通貨には法律上の強制通用力があるという違いがあります。
それぞれの違いを理解すると、資金管理の考え方が明確になります。
- 現金: 災害や通信障害などで電子決済が利用できない場合にも備えられる。ただし、盗難や紛失のリスクがある。
- 預貯金: 多額の資金を管理しやすく、振込や自動引き落としにも対応する。ただし、金融機関やシステムの利用状況に左右される。
どちらか一方だけに資金を集中させるのではなく、日常的に必要な現金と金融機関で管理する預貯金を適切に使い分けることが大切です。
預貯金が向いている人・向いていない人
預貯金は、すべての資金を同じ方法で管理するための商品ではありません。目的によって向き不向きがあります。
預貯金が向いている人
- 元本割れを避けながら資金を管理したい人
- 生活費や緊急時の資金を確保したい人
- 数年以内に使う予定のあるお金を保管したい人
- 毎月の収入から計画的に貯蓄したい人
- 値動きを頻繁に確認せずに資産を管理したい人
預貯金だけでは不十分な人
- 長期間で大きな資産形成を目指している人
- インフレによる購買力の低下を抑えたい人
- リスクを理解したうえで投資による収益も狙いたい人
預貯金の役割は、資産を確実に管理し、必要なときに使える状態を保つことです。資産を増やすことだけを目的にすると、インフレや金利の影響を受けるため、資金の目的に応じた配分が必要です。
【預貯金とは】に関するよくある質問(FAQ)
Q1:預貯金とは簡単にいうと何ですか?
預貯金とは、銀行などの金融機関にお金を預ける「預金」と「貯金」をまとめた呼び方です。普通預金や定期預金、ゆうちょ銀行の通常貯金、JAバンクの普通貯金などが該当します。
Q2:預金と貯金はどちらが安全ですか?
名称だけで安全性に優劣は付けられません。一般の銀行などは預金保険制度、JAなどは貯金保険制度によって保護されます。ゆうちょ銀行も預金保険制度の対象です。保護範囲や金融機関の経営状況を確認することが大切です。
Q3:預貯金は1,000万円を超えると保護されませんか?
一般預金等は、1金融機関につき預金者1人当たり元本1,000万円と破綻日までの利息等が保護されます。超過分は金融機関の残余財産の状況に応じて払い戻されます。一方、無利息などの3条件を満たす決済用預金は全額保護されます。
Q4:普通預金と定期預金はどちらがお得ですか?
自由に使えることを重視するなら普通預金、一定期間使う予定がなく金利を重視するなら定期預金が適しています。金利だけでなく、預入期間や中途解約条件も比較しましょう。
Q5:預貯金の利息には税金がかかりますか?
原則として、預貯金の利息には所得税・復興特別所得税15.315%と住民税5%、合計20.315%が課税されます。通常は金融機関が利息の支払い時に源泉徴収します。
まとめ:預貯金の仕組みを理解して賢く資金を管理する
預貯金とは、預金と貯金を総称する言葉であり、日常生活から将来の資金計画まで幅広く利用される基本的な金融商品です。
普通預金は日常的な入出金に適しており、定期預金は一定期間使わない資金を預けるのに向いています。貯蓄預金や当座預金にも、それぞれ異なる役割があります。
また、銀行では「預金」、ゆうちょ銀行やJAバンクでは「貯金」と呼ぶのが一般的ですが、名称だけで安全性や利便性が決まるわけではありません。
2026年11月時点で特に理解しておきたいポイントは、次の5つです。
1. 預金と貯金は、基本的な取引内容に大きな違いがない。
2. 普通預金と定期預金は、流動性と金利のバランスが異なる。
3. 一般預金等は1金融機関につき元本1,000万円と利息等が保護される。
4. 条件を満たす決済用預金は残高にかかわらず全額保護される。
5. 預貯金の金利だけでなく、インフレや手数料、預入期間も考慮する必要がある。
【プロの結論】
預貯金を賢く活用するために大切なのは、単純に金利の高い金融機関を選ぶことではありません。
いつ使うお金なのか、どれだけの流動性が必要なのか、金融機関が破綻した場合にどこまで保護されるのかを理解することです。
日常生活に必要な資金は普通預金などで確保し、当面使わない資金は定期預金などで管理する。さらに、1金融機関当たりの保護限度額を意識して預け先を検討することで、リスクを抑えた資金管理につながります。
預貯金は資産形成のすべてを担うものではありませんが、家計を安定させるための重要な土台です。仕組みと注意点を正しく理解し、自分の生活設計に合った使い方を選びましょう。
同じカテゴリの記事
アイドルグループやグラビア作品の取材・レビューを担当。写真集やライブの情報は公式発表と出版社の告知を照合して掲載しています。